伺服系统深度报告 进口替代与新兴产业双轮驱动,工业自动控制装置迎来强劲需求
引言
伺服系统作为工业自动化的核心部件,其性能直接决定了高端装备的精度、响应速度和可靠性。随着国内制造业转型升级加速,以及新能源、半导体、机器人等新兴产业的蓬勃发展,伺服系统市场需求持续旺盛。与此国产伺服品牌在技术突破和成本优势的双重加持下,正加速实现对进口产品的替代。本文将从进口替代和新兴产业需求两个维度,深度剖析伺服系统及工业自动控制系统装置制造行业的发展机遇。
一、伺服系统:工业自动化的“心脏”
伺服系统由伺服驱动器、伺服电机和反馈装置(编码器)构成,通过闭环控制实现对位置、速度、转矩的精确调节。它广泛应用于数控机床、工业机器人、电子制造设备、包装机械、纺织机械等领域。长期以来,日系(松下、安川、三菱)和欧系(西门子、伦茨、博世力士乐)品牌占据国内高端市场主要份额,但这一格局正在被打破。
二、进口替代:国产伺服迎来黄金窗口期
1. 技术差距缩小,性价比优势凸显
过去十年,国内伺服企业通过持续研发投入,在核心算法、编码器技术、功率器件等方面取得长足进步。部分国产高端伺服产品在响应带宽、定位精度等关键指标上已接近国际一线水平,而价格通常仅为进口产品的60%-70%,服务响应速度更快。
2. 供应链安全与国产化政策推动
在国际贸易摩擦和新冠疫情冲击下,制造业企业更加重视供应链安全。国家层面出台多项政策支持工业母机、关键零部件国产化,例如《“十四五”智能制造发展规划》明确将高端伺服系统列为重点突破领域。下游客户出于成本控制和供应稳定性考虑,主动导入国产伺服进行测试和批量应用。
3. 国产头部企业崛起
汇川技术、禾川科技、信捷电气、埃斯顿等本土企业已在国内市场占据可观份额。以汇川技术为例,其通用伺服系统在国内市占率已超越部分日系品牌,并在注塑机、3C电子、锂电设备等行业形成标杆案例。进口替代从低端向中高端渗透的趋势愈发明确。
三、新兴产业带动强劲需求
1. 工业机器人
工业机器人是伺服系统最大的增量市场之一。每台多关节机器人通常需要6-7套伺服系统,协作机器人、SCARA机器人需求同样旺盛。据预测,2025年中国工业机器人市场规模将超千亿元,对应伺服系统需求达数百亿元。国产机器人厂商为降本增效,正加速采用国产伺服。
2. 锂电与光伏设备
新能源行业爆发式增长,锂电涂布机、卷绕机、分切机以及光伏串焊机、划片机等设备对伺服系统的精度和速度要求极高。这些新兴设备市场主要由国内设备商主导,为国产伺服提供了天然验证和迭代场景。
3. 半导体与3C电子
半导体封装测试、晶圆搬运以及3C电子组装、检测设备需要大量微型伺服系统和高动态响应伺服。随着半导体设备国产化推进,国产伺服正逐步进入这些高壁垒领域。
4. 数控机床
数控机床是伺服系统的传统主战场。在机床行业向五轴联动、高速高精方向升级过程中,对高性能伺服需求持续增加。国产数控系统(如华中数控、广州数控)的成长也将带动配套国产伺服放量。
四、工业自动控制系统装置制造行业前景
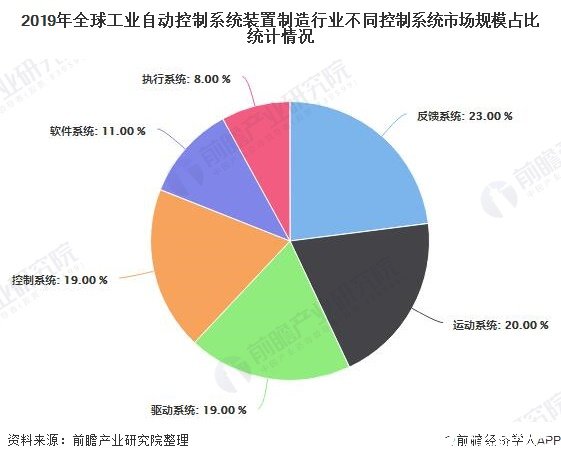
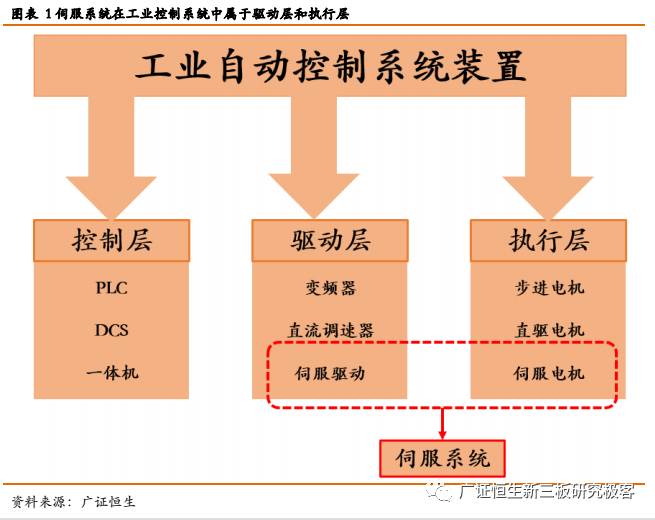
伺服系统隶属于工业自动控制系统装置制造(国民经济行业分类C3971)。该行业涵盖PLC、DCS、工业机器人、伺服系统、传感器等。在人口红利消退、制造业迈向高质量发展的背景下,工业自动化长期向好。预计2025年中国工业自动控制系统装置制造市场规模将突破5000亿元,其中伺服系统占比约15%-20%。
关键驱动因素:
- 劳动力成本上升倒逼机器换人
- 碳达峰碳中和推动节能高效控制
- 新兴行业资本开支高涨
- 国产替代政策与资本支持
五、挑战与建议
尽管前景广阔,国产伺服仍面临挑战:高端编码器、DSP芯片等核心元器件依赖进口;品牌认知度在高端客户中仍需提升;行业价格竞争激烈,可能侵蚀利润。
建议:
- 加大基础研发投入,突破编码器、芯片等“卡脖子”环节;
- 深耕细分行业,打造一体化解决方案能力;
- 借助资本力量并购整合,提升规模效应;
- 与下游龙头客户建立联合实验室,加速产品迭代。
##
伺服系统作为智能制造的关键执行部件,正迎来进口替代与新兴产业需求共振的黄金发展期。国产企业唯有坚持技术创新、贴近客户需求,才能在全球竞争中实现从跟跑到并跑再到领跑的跨越。工业自动控制系统装置制造行业也将因此迎来结构性繁荣,成为中国制造业高质量发展的重要支撑。
如若转载,请注明出处:http://www.hanxingtechsz.com/product/43.html
更新时间:2026-10-05 17:52:00